

Tác giả: Lạc Phạm, Solution Architect, S4 Consulting · Cập nhật: 22/10/2026
Khi phát triển mẫu báo cáo tài chính và tờ khai thuế trên ERP, đội triển khai cần đối chiếu với văn bản pháp lý gốc thay vì chỉ dựa vào các bản tổng hợp trên mạng. Bản tổng hợp hữu ích để tra cứu nhanh, nhưng có thể thiếu chỉ tiêu, sai tên gọi hoặc chưa cập nhật phiên bản mới. Trong quá trình xây dựng gói bản địa hóa cho Oracle NetSuite, S4 Consulting xem việc đối chiếu nguồn pháp lý là một hạng mục kiểm soát chất lượng riêng.
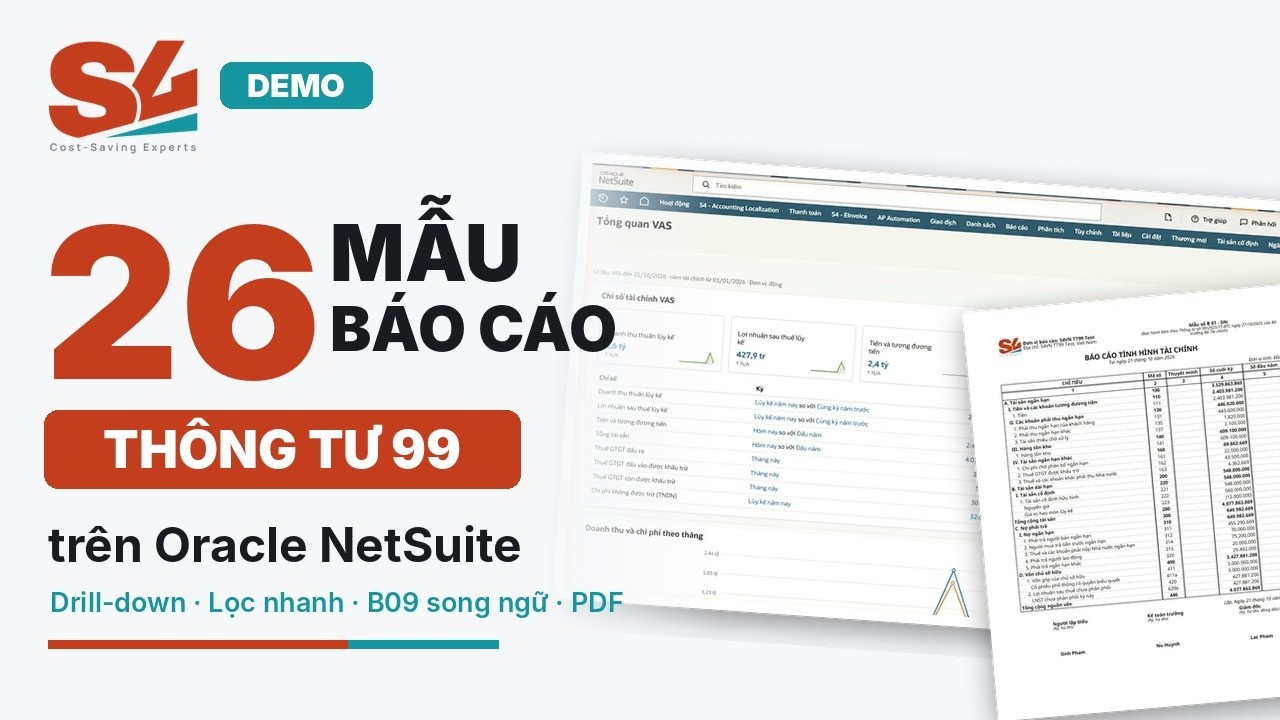
Xem nhanh cách gói bản địa hóa kế toán của S4 Consulting lập 26 mẫu sổ và báo cáo theo Thông tư 99 ngay trên Oracle NetSuite trong video demo dưới đây.
Vì sao bản tổng hợp trên mạng chưa đủ để dựng mẫu biểu?
Mẫu biểu kế toán và thuế có thể khác nhau chỉ ở tên chỉ tiêu, mã số hoặc cấu trúc cột, nhưng sai khác nhỏ vẫn có thể khiến báo cáo in ra không đúng phụ lục được ban hành. Các trang tổng hợp thường giúp người đọc nắm nhanh nội dung, song không phải lúc nào cũng thể hiện đầy đủ nguồn, trang và lịch sử cập nhật.
Trong quá trình đối chiếu được ghi nhận ở tài liệu dự án, danh mục tài khoản có trường hợp thiếu tài khoản cấp 4 hoặc sai tên so với phụ lục của Thông tư 99. Một số chỉ tiêu trên báo cáo lưu chuyển tiền tệ gián tiếp cũng có tên khác văn bản gốc. Những điểm này không nhất thiết làm thay đổi phép tính, nhưng vẫn cần xử lý trước khi mẫu được xác nhận để sử dụng chính thức.
Nên lấy văn bản gốc ở đâu và đối chiếu như thế nào?
Nguồn tham chiếu nên là văn bản pháp lý chính thức, chẳng hạn Công báo điện tử của Chính phủ và các phụ lục được ban hành kèm theo văn bản. Với văn bản có nhiều phần hoặc nhiều số Công báo liên tiếp, cần xác định rõ đâu là phần quy định, đâu là phụ lục về hệ thống tài khoản, sổ kế toán, báo cáo tài chính hoặc hướng dẫn lập biểu.
Để việc kiểm tra có thể lặp lại, đội triển khai nên lập bảng đối chiếu theo từng đối tượng và ghi rõ nguồn, số Công báo, trang, vị trí và kết quả. Các sai khác có thể chia thành bốn nhóm: sai cần sửa; khác biệt về trình bày; vấn đề cần kế toán trưởng quyết định do văn bản chưa đủ để kết luận; và nội dung đã khớp. Cách phân loại này giúp phân biệt lỗi có thể xử lý ngay với vấn đề cần ý kiến chuyên môn, tránh để đội kỹ thuật tự quyết định chính sách kế toán.
Mẫu biểu chưa đối chiếu được thì nên xử lý ra sao?
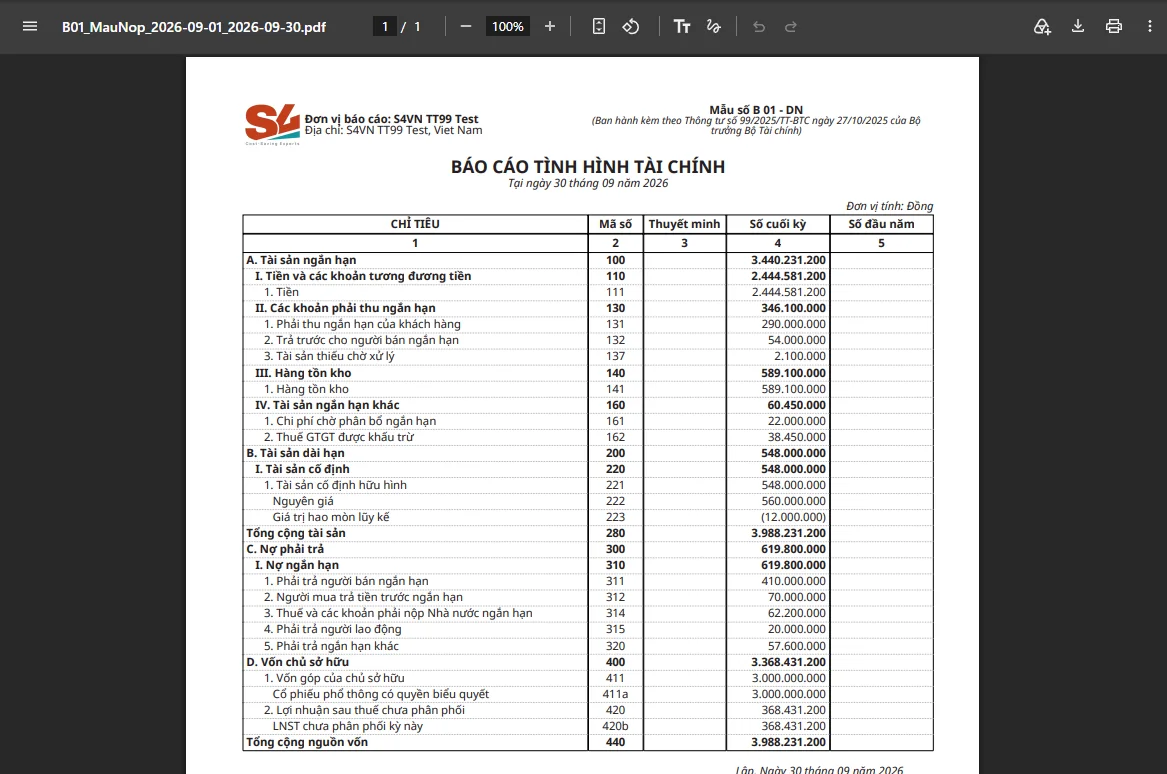
Nếu chưa có đủ căn cứ để xác nhận một mẫu, trạng thái đó cần được thể hiện rõ trên hệ thống. Trong thiết kế của S4 Consulting, mỗi mẫu biểu có thể được đánh dấu đã xác nhận hoặc chưa xác nhận. Mẫu chưa xác nhận vẫn có thể hỗ trợ lập và đối chiếu số liệu, nhưng màn hình hoặc bản in phải cảnh báo để kế toán trưởng kiểm tra trước khi sử dụng để nộp.
Tài liệu dự án nêu trường hợp tờ khai 01/GTGT có thay đổi bố cục theo văn bản được đề cập trong bộ tài liệu, với các chỉ tiêu [32b], [34a] và cách tính các chỉ tiêu [27], [34]. Tại thời điểm phát triển, nhóm mới có bản biên tập lại từ trang tổng hợp, chưa có bản Công báo để xác nhận trực tiếp. Vì vậy, mẫu được giữ trạng thái chưa xác nhận thay vì trình bày như một mẫu đã kiểm chứng đầy đủ. Trước khi áp dụng thực tế, doanh nghiệp cần kiểm tra lại văn bản chính thức có hiệu lực cho đúng kỳ khai thuế.
Cách làm này tránh hai rủi ro: chờ đến khi mọi nguồn được xác nhận mới xây dựng công cụ, hoặc đưa một mẫu chưa được kiểm tra vào sử dụng mà người dùng không biết mức độ tin cậy.
Báo cáo tài chính giữa niên độ có điểm nào dễ nhầm?
Báo cáo giữa niên độ có thể có dạng đầy đủ và tóm lược, với cách bố trí cột và kỳ báo cáo khác nhau. Không nên mặc định rằng mẫu giữa niên độ chỉ là mẫu báo cáo năm được đổi tiêu đề. Cần kiểm tra riêng cấu trúc cột, kỳ hiện tại, kỳ so sánh và ý nghĩa của từng mã số.
Trong bộ tài liệu đối chiếu, các điểm cần chú ý gồm cách trình bày cột quý và lũy kế trên B02a, cột lũy kế trên B03a, cũng như một số chỉ tiêu ở mẫu tóm lược có thể khác nghĩa so với mã số cùng số trên mẫu năm. Khi triển khai, đội dự án cần kiểm tra cả tên chỉ tiêu lẫn công thức và phạm vi số liệu, không chỉ sao chép bố cục biểu mẫu.
Tờ khai thuế GTGT nên lấy dữ liệu từ đâu trên ERP?
Tờ khai thuế GTGT nên được lập từ các dòng giao dịch có mã thuế phù hợp, thay vì chỉ dựa vào số dư tài khoản thuế. Mã thuế giúp xác định thuế suất và loại giao dịch, từ đó phân loại doanh thu, thuế đầu vào hoặc đầu ra vào các chỉ tiêu tương ứng. Số dư tài khoản đơn thuần không cho biết đầy đủ bản chất từng giao dịch để lập tờ khai.
Gói bản địa hóa cần có bảng ánh xạ mã thuế NetSuite sang chỉ tiêu tờ khai, đồng thời cảnh báo những dòng ghi trực tiếp vào tài khoản thuế nhưng không qua mã thuế hoặc có mã thuế chưa được xác định. Với trường hợp mã thuế phải suy ra từ thuế suất, quy tắc suy luận cần được ghi rõ và kiểm tra trước khi sử dụng.
Đối với hàng hóa, dịch vụ được giảm thuế suất, dữ liệu cần được tách đủ để xác định doanh thu, thuế và số thuế được giảm theo quy định áp dụng. Chức năng lập báo cáo trên ERP không thay thế việc kiểm tra và khai nộp trên hệ thống chính thức của cơ quan thuế.
Bài học nào áp dụng cho các dự án ERP khác?
Đối chiếu pháp lý cần được quản lý như một đầu việc dự án có nguồn, kết quả và người chịu trách nhiệm. Mỗi mẫu biểu nên lưu nguồn tham chiếu; các lỗi kỹ thuật cần tách khỏi điểm cần kế toán trưởng quyết định; mẫu chưa xác nhận phải có cảnh báo; và các văn bản sửa đổi cần được theo dõi để cập nhật theo kỳ áp dụng. Cách làm này không chỉ phù hợp với NetSuite mà còn hữu ích với bất kỳ ERP nào cần bản địa hóa báo cáo theo quy định Việt Nam.
Xem gói bản địa hóa kế toán NetSuite chạy trên dữ liệu thực tế
S4 Consulting là nhà tư vấn Oracle NetSuite tại Việt Nam. Xem video demo đầy đủ hoặc tìm hiểu chi tiết sổ, báo cáo và mẫu thuế theo Thông tư 99 trên NetSuite.
Tìm hiểu gói bản địa hóaXem video trên YouTubeBài viết liên quan
- Lập Bản thuyết minh báo cáo tài chính B09-DN ngay trên NetSuite
- NetSuite cần bổ sung những gì để đáp ứng Thông tư 99?
- Yếu tố quyết định thành công trong chuyển đổi số
Câu hỏi thường gặp
Nên lấy văn bản Thông tư 99 ở đâu để dựng mẫu biểu?
Nên sử dụng văn bản và phụ lục từ nguồn pháp lý chính thức, như Công báo điện tử của Chính phủ. Các trang tổng hợp có thể dùng để tra cứu nhanh nhưng không nên thay thế bước đối chiếu nguồn gốc.
Mẫu báo cáo chưa đối chiếu văn bản gốc có dùng được không?
Có thể dùng để lập thử và đối chiếu nội bộ nếu hệ thống ghi rõ trạng thái chưa xác nhận. Trước khi nộp chính thức, kế toán cần kiểm tra mẫu với văn bản có hiệu lực áp dụng.
Vì sao phải kiểm tra riêng báo cáo giữa niên độ?
Vì cấu trúc cột, kỳ so sánh và ý nghĩa chỉ tiêu có thể khác mẫu năm. Chỉ đổi tiêu đề mà không kiểm tra công thức và phạm vi số liệu có thể dẫn đến báo cáo sai.
Vì sao tờ khai GTGT nên lập từ mã thuế thay vì chỉ dùng số dư tài khoản?
Mã thuế chứa thông tin về thuế suất và loại giao dịch cần thiết để phân loại vào chỉ tiêu tờ khai. Số dư tài khoản không thể hiện đầy đủ thông tin ở cấp giao dịch.
Nguồn tham khảo
- Công báo điện tử Chính phủ
- LuatVietnam: Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp
- Forvis Mazars: Thông tư 99/2025/TT-BTC: những thay đổi quan trọng trong quy định kế toán
- S4 Consulting: Báo cáo Thông tư 99 trên Oracle NetSuite: demo 26 mẫu sổ, báo cáo (YouTube)